Cet article est la suite de « Qu’est-ce que Bitcoin ? ». Tu sais ce qu’est le Bitcoin. Voici comment en acheter et en détenir au Québec, concrètement.
Tout ce qui précède est vrai partout. Mais acheter et détenir du bitcoin au Québec a ses propres repères. Voici les concrets.
En bref
- Premier filtre : la liste officielle des plateformes autorisées (ACVM), avant d’ouvrir un compte.
- Pour acheter : tu finances une plateforme réglementée depuis ton compte bancaire — ta banque ne vend pas de bitcoin.
- Pour détenir : sur la plateforme, dans ton propre portefeuille, ou via un fonds négocié en bourse (FNB) dans un CELI ou un REER.
Sommaire
- Le point de départ : la liste officielle
- Le parcours concret
- Les FNB Bitcoin : le Canada était premier
- REER et CELI : la distinction qui compte
- La fiscalité, en trois lignes
- Le minage, en deux lignes
Le point de départ : la liste officielle
Les Autorités canadiennes en valeurs mobilières (ACVM) publient la liste des plateformes autorisées à faire affaire avec des Canadiens. C’est la référence à consulter avant d’ouvrir un compte — pas un classement commercial, pas une publicité. L’Autorité des marchés financiers (AMF) dit la même chose en français : une plateforme qui garde des cryptos pour des clients québécois doit être inscrite. L’inscription n’élimine pas les risques, mais c’est le premier filtre.
Le parcours concret
En pratique, on finance une plateforme réglementée depuis son compte bancaire : virement Interac (souvent gratuit), virement bancaire ou carte de débit. La carte de crédit est souvent refusée ou traitée comme une avance de fonds. Sur les plateformes autorisées, on retrouve notamment Coinbase Canada, Kraken, Shakepay, Wealthsimple et Bitbuy. Une fois l’achat fait, tu peux laisser tes bitcoins sur la plateforme ou les retirer vers ton propre portefeuille — Shakepay, Wealthsimple, Kraken et Bitbuy permettent le retrait vers un portefeuille personnel. Ta banque, elle, ne vend pas de bitcoin : elle te sert à financer une plateforme réglementée.
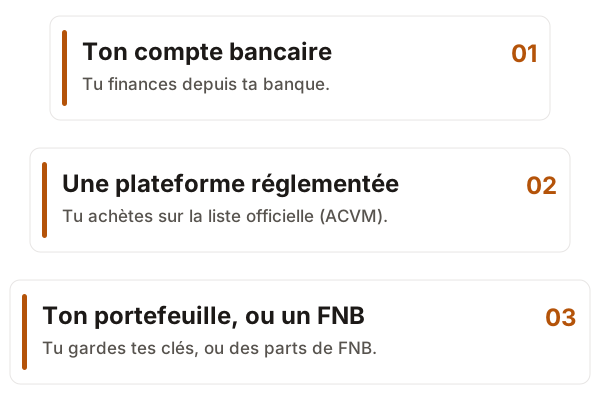
Ton parcours au Québec : compte bancaire → plateforme réglementée → portefeuille personnel ou FNB.
Les FNB Bitcoin : le Canada était premier
Le FNB Purpose Bitcoin (BTCC) est le premier FNB Bitcoin au comptant au monde. Il a été lancé à la Bourse de Toronto le 18 février 2021, avec des bitcoins réglés physiquement. D’autres FNB Bitcoin au comptant sont cotés au TSX : Fidelity Advantage Bitcoin (FBTC), CI Galaxy Bitcoin (BTCX), 3iQ Bitcoin (BTCQ) et Evolve Bitcoin (EBIT). Pour les frais de gestion, va voir la page de l’émetteur : les frais bougent, et ce sont les pages officielles qui font foi.
REER et CELI : la distinction qui compte
On ne peut pas mettre du bitcoin lui-même dans un CELI ou un REER : l’Agence du revenu du Canada (ARC) dit clairement que les cryptomonnaies ne sont pas des placements admissibles. En revanche, on peut y détenir des parts d’un FNB Bitcoin coté à la Bourse de Toronto, comme BTCC, FBTC, BTCX ou BTCQ. C’est le FNB qui est le titre admissible, pas le bitcoin qu’il détient. Attention : ce sont les versions canadiennes, cotées au TSX, qui comptent — pas les FNB américains.
La fiscalité, en trois lignes
Le bitcoin est un bien, pas une monnaie. Détenir du bitcoin n’est en général pas imposable ; c’est la disposition qui déclenche l’impôt — vendre, échanger, payer avec, donner. La moitié du gain en capital est imposable. Pour le détail et ta situation, les pages de l’ARC et de Revenu Québec sont les références. Et retiens ceci : contrairement aux banques, les plateformes crypto n’émettent pas de relevé annuel. C’est à toi de conserver le détail de tes transactions.
Le minage, en deux lignes
Le Québec a longtemps attiré les mineurs grâce à son hydroélectricité. Hydro-Québec a fermé la porte aux nouveaux projets dès 2018 et facture désormais le minage à un tarif distinct. Pour un particulier, ça ne change rien à l’achat : on achète du bitcoin sur une plateforme réglementée, on ne le mine pas chez soi.
À retenir
- Avant d’ouvrir un compte, vérifie la liste officielle des plateformes autorisées (ACVM).
- Tu finances une plateforme réglementée depuis ton compte bancaire — ta banque ne vend pas de bitcoin.
- Le bitcoin lui-même ne va pas dans un CELI ou un REER ; les parts d’un FNB Bitcoin canadien, oui.
- Les plateformes n’émettent pas de relevé annuel : conserve le détail de tes transactions.
Questions fréquentes
Par où commencer, au Québec ?
Par la liste officielle des plateformes autorisées à faire affaire avec des Canadiens (ACVM). Ensuite, finance une plateforme réglementée depuis ton compte bancaire, puis choisis où détenir : sur la plateforme, dans ton propre portefeuille, ou via un FNB dans un CELI ou un REER.
Pour aller plus loin
La suite du parcours est en cours d’écriture. En attendant, tu peux suivre le parcours complet et recevoir chaque nouvel article par l’infolettre mensuelle.
- « Le capital digital » (section 04 du guide) : capital, monnaie et collatéral ; la prime monétaire.
- « Les modes d’accès » (section 12 du guide) : direct, FNB, actions, crédit, dérivés.
- « Garde et sécurité » (section 15 du guide) : comment garder du bitcoin en sécurité.
Ce site a une visée éducative. Ce contenu n’est pas un conseil en investissement. Pour ta situation, consulte un conseiller autorisé.